
تمويل السكك الحديدية بإفريقيا ينتقل من الجدوى إلى تحديات التنفيذ
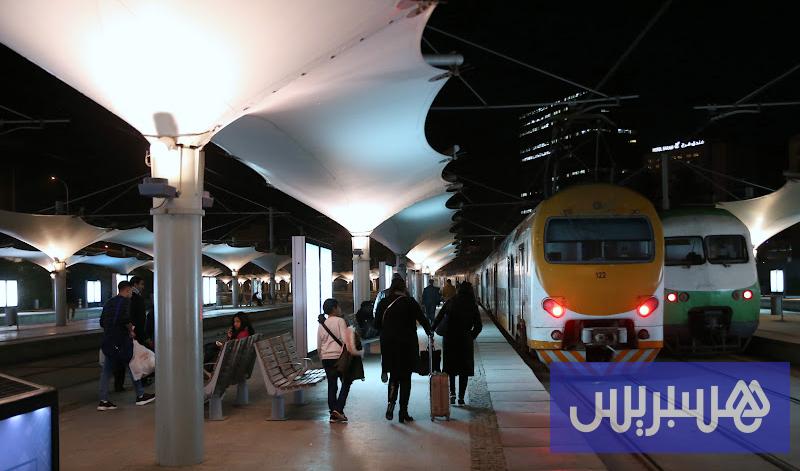
خلص المشاركون في الجلسة الحوارية الأولى المخصصة لـ”تعبئة رأس المال للسكك الحديدية وآليات التمويل المبتكرة”، ضمن أشغال المنتدى الدولي حول الاستثمار والتمويل في السكك الحديدية بإفريقيا، إلى أن القارة حسمت “مسألة الجدوى” التنموية للنقل السككي، لينتقل النقاش إلى “التحدي العملي” المتمثل في “كيفية تمويل المشاريع وتنفيذها بكفاءة وموثوقية”. وأجمع المتدخلون، خلال الجلسة التي احتضنتها الرباط، الأربعاء، على أن “الرساميل الدولية والقارية متوفرة ولا تشكل العائق الأساسي، بل يكمن التحدي في ضعف إعداد المشاريع وهشاشة النماذج الاقتصادية التقليدية”. وأوضحت النقاشات أن “عائدات التذاكر وحركة النقل وحدها لا تغطي التكاليف الرأسمالية الضخمة”، ولذلك دعا المشاركونَ الحكوماتِ إلى “تثمين العوائد السوسيو-اقتصادية، والفصل الدقيق بين مخاطر البناء ومخاطر التشغيل، واعتماد أدوات مبتكرة، من قبيل السندات الخضراء والتمويل المختلط وإعادة تدوير الأصول”. كما دعت خلاصات الجلسة إلى “التوقف عن مخاطبة الأسواق بوصفها جهات مانحة، والانتقال إلى عرض فرص استثمارية مُربحة ضمن رؤية شاملة للممرات الاقتصادية وسلاسل الإمداد المتكاملة”. خصوصية النموذج المغربي في هذا السياق أكد أسامة لشهب، مدير قطب المالية والحكامة والمشتريات بالمكتب الوطني للسكك الحديدية، أن فهم إشكالية التمويل يستدعي أولا إدراك خصوصية القطاع، باعتباره كثيف الرأسمال ويتطلب استثمارات ضخمة في البنية التحتية مقابل مردودية مالية مؤجلة على آماد طويلة؛ وفي المقابل يحقق القطاع، بحسبه، “أثرا سوسيو-اقتصاديا ومناخيا فوريا، يشمل تهيئة التراب وخفض الانبعاثات الكربونية”. وأشار لشهب، متحدثا أمام المشاركين، إلى أن “هذه المنافع لا تنعكس في أسعار التذاكر ولا في رقم معاملات المشغلين، باستثناء خطوط نقل المعادن ذات المردودية الجاذبة”، وهو ما يفرض، في تقديره، على السلطات العمومية “قياس هذه الآثار وتوجيه الدعم اللازم لضمان الاستدامة المالية للمشاريع”. وبخصوص الشراكة بين القطاعين العام والخاص (PPP) شدد المتحدث ذاته على أنها ليست “حلا سحريا” لمعالجة المشاريع الضعيفة، بل “آلية لتوزيع المخاطر”، وبحسب توضيحه يتحمل القطاع العام المخاطر السياسية والتنظيمية و”مخاطر نزع الملكية”، بينما يتكفّل الشريك الخاص بمخاطر الإنجاز والتشغيل. ولهذا أوصى المسؤول نفسه ببناء كفاءات داخلية قوية لدى المؤسسات العمومية لمواكبة عقود الشراكة طيلة مدتها، محذرا من الاكتفاء بالاستشارات الخارجية. وفي مجال التمويل المناخي ذكّر لشهب بأن المكتب أصدر سنة 2024 أوّل سندات خضراء بقيمة مليارَيْ درهم، لافتا إلى أنه “يعمل حاليا على هيكلة تمويلات مبتكرة مرتبطة بمؤشرات الاستدامة والأداء البيئي”. “عزل المخاطر” وهيكلة المشاريع من جهته اعتبر زياد نكت، كبير أخصائيي النقل بالبنك الدولي، أن القطاع يعرف زخما عالميا يستوجب تجاوز المقاربات المجزأة، والاندماج الكامل في سلاسل الإمداد والخدمات اللوجستية والموانئ الجافة، ونبه إلى تحديات ضعف كثافة الأحجام التجارية في القارة وصعوبات التنسيق العابر للحدود. ودعا نكت الحكومات إلى عدم تحميل الشركات السككية التزامات الخدمة العمومية دون تعويضات مالية صريحة تحمي ملاءتها، كما نصح بعدم طرح الشبكات ككتلة واحدة في عقود الشراكة، والبدء بالمكونات الأكثر جاذبية تجاريا، مثل الموانئ الجافة وخطوط الربط اللوجستي، مبرزا أن استثمار القيمة العقارية يظل عنصرا مكملا للتمويل المهيكل وليس بديلا عنه. أما هيثم عيسى، مدير البنك الأوروبي لإعادة الإعمار والتنمية بالمغرب، فأكد ضرورة التمييز الصارم بين مرحلة التشييد، المحفوفة بمخاطر نزع الملكية وتأخر الأشغال وتجاوز التكاليف، ومرحلة الاستغلال المرتبطة بجودة الخدمة وتوليد الإيرادات، وأوضح أن البناء يستدعي تدخل التمويلات العمومية ومؤسسات التنمية الدولية، فيما يدخل القطاع الخاص وأسواق المال عند بدء التشغيل. واستشهد المسؤول بتمويل مترو الإسكندرية بمصر، وبمساهمة البنك في السندات الخضراء للمكتب الوطني للسكك الحديدية، التي أتاحت إعادة تمويل الخط فائق السرعة وإعادة تدوير الأموال العمومية في خطوط جديدة، واشترط لجذب المستثمرين توفر إطار تنظيمي شفاف لرسوم استغلال المسارات، ودعم حكومي صريح ومستقر لا يتأثر بتغير الدورات الميزانياتية. تعبئة المدخرات الإفريقية بدورهما تناول عبد السلام عبابو، الرئيس المؤسس لـ”ريدميد”، والمهدي بوريس، المدير العام لـ”سي دي جي كابيتال” (CDG Capital)، سبل “تعبئة المدخرات القارية وأسواق الرساميل لتغطية احتياجات استثمارية تُقدَّر بنحو 38 مليار دولار للسكك الحديدية الإفريقية في أفق 2040”. وأكد المتدخلان “ضرورة القطع مع منطق طلب التمويل كإعانات، والتوجه إلى المستثمرين بحزم مشاريع مربحة قائمة على تنويع المداخيل، عبر استغلال حيازات السكك الحديدية في تمرير الألياف البصرية أو خطوط الطاقة، ومستقبلا الهيدروجين”، وأبرزَا أن “مفتاح النجاح يكمن في التفكيك المالي الدقيق لمكونات المشروع، بحيث يتحمل كل صنف من المستثمرين المخاطر التي تلائم أهدافه وأفقه الاستثماري، وهو ما من شأنه جذب مدخرات مؤسساتية واسعة، كصناديق التقاعد وشركات التأمين”. وجرى التنويه بالتجربة المغربية، حيث كان المكتب الوطني للسكك الحديدية سباقا إلى ولوج سوق الرساميل الوطنية وإصدار سندات تصل آجالها إلى ثلاثين سنة، مع التشديد على أن وجود مشغل وطني قوي وموثوق يشكل ضمانة لإدارة توازنات الميزانية وتغطية تقلبات الفائدة والصرف. وخلصت الجلسة إلى أن “انطلاقةَ النهضة السككية بإفريقيا لم تعد رهينة البحث عن تمويلات معزولة، وإنما ترتبط بترسيخ الرؤية الإستراتيجية، وإعداد المشاريع وفق معايير الحكامة والشفافية، وبناء شراكات متوازنة”. The post تمويل السكك الحديدية بإفريقيا ينتقل من الجدوى إلى تحديات التنفيذ appeared first on Hespress – هسبريس جريدة إلكترونية مغربية.


تحركات بذريعة “الأخلاق” وبلا سند قانوني.. عقوبات العصبة تُثير جدلاً في الدوري المغربي
اعتمدت العصبة الاحترافية لكرة القدم الوطنية، مع بداية الموسم الكروي الجاري، مقاربة شددت ال…